住宅ローンが残る家が売れない!
残債がある不動産の売却方法
「住宅ローンがまだ2,000万円以上残っている」 「家を売りたいのにローンを完済できない」 「不動産会社から売却は難しいと言われた」
そんなお悩みを抱えていませんか?
住宅ローンが残っていても、 条件を整えれば自宅を売却できる場合があります。
重要なのは、住宅ローン残高と売却見込み価格、 必要経費を比較し、 抵当権を抹消する方法を確認することです。
売却代金だけで完済できない場合や、 住宅ローンの返済が困難な場合の 対応方法についても解説します。
住宅ローン返済中の家を売ることは、 特別なことではありません。
住み替え、転勤、離婚、収入の変化など、 住宅を売却したい理由はさまざまです。
ただし、住宅ローンが残る住宅には、 金融機関が抵当権を設定していることが一般的です。
通常の売却では、 引渡しの際に抵当権を抹消できるよう、 金融機関との返済・書類手続を整える必要があります。
住宅ローンが残っていても家を売却できますか?
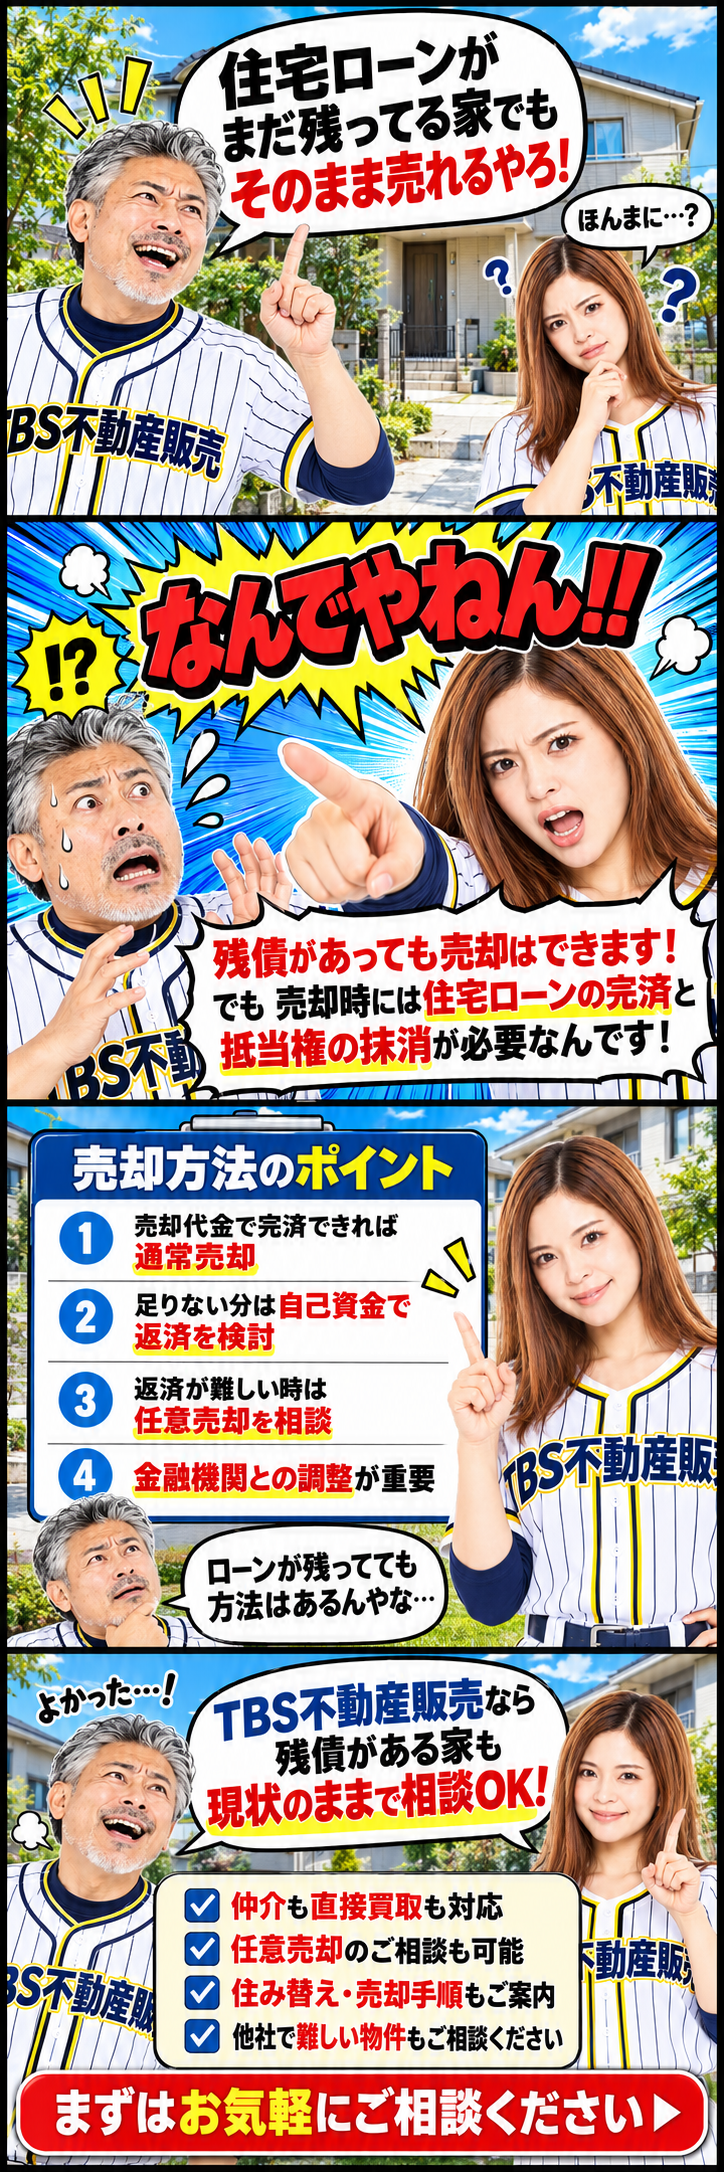
住宅ローンが残っていること自体が、 不動産の売買を禁止するわけではありません。
例えば、住宅ローン残高が2,000万円で、 売却代金が2,800万円となる場合、 売却代金から残債を完済できる可能性があります。
ただし、仲介手数料や登記費用、 金融機関に支払う費用なども考慮する必要があります。
住宅ローンが残る家を売る場合は、 売却価格だけでなく 決済日に必要な返済額と費用を確認しましょう。
住宅ローンが残る家を売るとき、抵当権とは何ですか?
住宅ローンを借りて購入した不動産には、 金融機関等の抵当権が 登記されていることが一般的です。
通常の住宅売却では、 買主へ引き渡す際に 抵当権を抹消する条件で取引を進めます。
なお、抵当権が設定されていても 法律上の所有権移転そのものが 一律に不可能になるわけではありません。
しかし、抵当権を残したままの売却は 買主に大きなリスクがあるため、 通常の取引では抹消が重要な条件になります。
法務局も、ローン完済後の 抵当権抹消登記手続について案内しています。
家を売却した代金で住宅ローンを完済できますか?
住宅ローンの売却では、 現在のローン残高だけでなく、 決済日における完済必要額を確認します。
繰上返済時の手数料や 経過利息等がある場合は、 それらも含めて計算する必要があります。
住宅の売却価格:3,000万円
住宅ローンの完済必要額:2,300万円
売却に必要な経費:150万円
概算手残り:550万円
※譲渡所得税等の税金、 別の借入金返済などは含めていません。 実際の費用は個別に確認が必要です。
売却代金からローン返済と 必要経費を支払えるかを確認することが、 売却方法を選ぶ第一歩です。
住宅ローンのアンダーローン・オーバーローンとは?
アンダーローン
住宅ローン残高よりも、 不動産の売却見込み価格が 高い状態を指します。
ただし、売却経費を考慮すると 不足が生じる場合もあります。
オーバーローン
住宅ローン残高が、 不動産の売却見込み価格を 上回っている状態を指します。
不足額をどのように補うかが 重要になります。
オーバーローンかどうかを判断する際は、 一括査定サイトなどで提示された 高めの売出希望価格だけでなく、 現実的な成約見込み価格を確認しましょう。
売却価格がローン残高を下回ったら売れませんか?
例えば、ローン残高が2,500万円で、 売却見込み価格が2,200万円の場合、 価格差だけで300万円あります。
さらに売却経費を考慮すると、 必要な資金は増える場合があります。
この不足分を自己資金で補えるなら、 通常の売却を進められる場合があります。
一方、不足額を用意できず、 返済の継続も難しい場合には、 金融機関や保証会社等と協議し、 任意売却を検討することがあります。
任意売却には債権者等との協議や同意が必要です。 また、返済が継続できている場合も含め、 金融機関がどのような対応を認めるかは 個別に異なります。
住宅ローンの不足分を別のローンで補えますか?
住宅の住み替えでは、 旧居の売却や新居の購入に関連して、 住み替えローンなどの利用を検討する場合があります。
ただし、住宅ローンの返済が 困難になっている場合に、 借入れを増やすことは 返済負担をさらに重くする可能性があります。
借入れによって不足分を補う前に、 家計状況と返済可能性を 金融機関等と慎重に確認しましょう。
住宅ローンが残る家は値下げして売るべきですか?
売れないからといって 値下げを繰り返すと、 売却代金でローンを完済できなくなる 場合があります。
特に残債と売却価格が近い場合は、 値下げ額が資金計画に直接影響します。
価格変更の前には、 ローン完済必要額、 売却経費、 不足分を補える自己資金を確認しましょう。
住宅ローンが払えない場合の任意売却とは何ですか?
通常の売却では、住宅ローンを完済して 抵当権を抹消することが原則です。
しかし、売却代金だけでは ローンを完済できず、 自己資金による補填も難しい場合があります。
住宅金融支援機構では、 返済継続が困難となった方に対して、 任意売却により残債務を圧縮することを 検討する仕組みがあります。
ただし、任意売却には 債権者等の協力や同意が必要です。
また、売却後も残った債務が 自動的になくなるわけではありません。
残債の返済方法などは 債権者等との協議が必要になります。
任意売却には金融機関の同意が必要ですか?
金融機関は、担保となっている不動産から どの程度の返済を受けられるかを検討します。
そのため、任意売却では 売却価格、費用、返済への充当額などについて 協議が必要になります。
保証会社や債権回収会社などが 関係する場合もあります。
複数の抵当権や差押えがある場合には、 さらに調整が必要となることがあります。
任意売却をすると住宅ローンの残債はゼロになりますか?
任意売却によって 不動産を処分できたとしても、 ローン残高のすべてを 返済できるとは限りません。
残った債務については、 返済方法や返済可能額などを 債権者等と協議することになります。
また、返済が困難な場合には、 弁護士などに相談して 法的な債務整理を検討する場合もあります。
任意売却と債務免除は 別の問題として理解しておきましょう。
任意売却と競売は何が違いますか?
| 比較 | 任意売却 | 競売 |
|---|---|---|
| 売却の方式 | 債権者等との協議に基づく売買 | 裁判所による手続 |
| 価格 | 市場での売却価格を調整 | 裁判所の売却手続で決定 |
| 売却時期 | 債権者・買主等との調整が必要 | 裁判所の手続に従う |
| 所有者の関与 | 条件協議の余地がある | 選択できる範囲が限られる |
| 残債 | 残る場合がある | 残る場合がある |
| 成立の保証 | なし | 売却の成否等は手続による |
住宅金融支援機構では、 任意売却は一般的に競売より高値で 売却できることが期待され、 負債の縮減につながると案内しています。
ただし、個別物件で 必ず競売より高く売れるとは限りません。
また、任意売却の準備中でも、 競売の手続が当然に停止するわけではありません。
競売の通知が来ていても任意売却できますか?
競売開始決定の通知が届いている場合は、 裁判所の手続が進んでいる可能性があります。
任意売却を希望する場合には、 債権者等への相談と 競売の進行状況の確認が重要です。
任意売却の話し合いをしているだけで、 競売の手続が自動的に止まるわけではありません。
放置せず、金融機関等や 弁護士などへ速やかに相談してください。
住宅ローンを滞納する前でも任意売却を相談できますか?
収入減少、病気、離職などで 返済を続けることが難しい場合、 返済条件の変更などを 相談できる場合があります。
金融機関によっては、 返済期間の延長や 一定期間の返済額軽減などについて 相談を受け付けていることがあります。
ただし、対応できる内容や審査条件は 金融機関によって異なります。
滞納すると遅延損害金や 信用情報への影響、 期限の利益の喪失など、 深刻な問題が生じる可能性があります。
返済が厳しいと感じた段階で 早めに相談しましょう。
住宅ローンの返済が難しいとき、リースバックは使えますか?
リースバックでは、 所有している家を売却し、 その後は買主等との 賃貸借契約に基づいて住み続けます。
ただし、住宅ローン残高と 売却価格の関係によっては 取引が成立しない場合があります。
また、売却後には家賃が発生し、 賃貸借契約の期間や更新条件によって 住み続けられる期間が異なる場合もあります。
買戻しの有無や条件についても 契約内容の確認が必要です。
売却だけでなく、 将来の家賃負担も含めて比較しましょう。
離婚するとき住宅ローンが残る家は売却できますか?
離婚時の不動産売却では、 住宅ローンの契約者と 不動産の所有者が 同じとは限りません。
また、ペアローンや連帯債務、 連帯保証がある場合には、 それぞれの契約内容を確認する必要があります。
不動産を売却できても、 個人間の取り決めだけで 金融機関に対する債務が 消えるわけではありません。
必要に応じて、 弁護士や金融機関へ相談しましょう。
住宅ローンが残る家を売って住み替えることは可能ですか?
住み替えでは、 先に家を売る方法と 新居を購入してから売る方法があります。
住宅ローンが残っている場合は、 旧居の売却代金で完済できるか、 新居のローン審査にどのような影響があるかを 確認する必要があります。
売却が長期化すると、 二重の住居費負担が 発生する可能性もあります。
売却価格だけでなく、 決済時期や資金の流れを 確認して進めましょう。
住宅ローンが残る家は仲介と直接買取のどちらがよい?
| 比較項目 | 仲介 | 直接買取 |
|---|---|---|
| 売却価格 | 高値を目指せる場合がある | 改修・再販売費用等を考慮 |
| 売却期間 | 買主が見つかるまで変動 | 条件次第で短縮できる場合がある |
| 買主 | 一般の購入希望者等 | 買取会社 |
| 仲介手数料 | 通常発生 | 直接売買なら原則不要 |
| ローン完済 | 抵当権抹消の手続を要する | 抵当権抹消の手続を要する |
| 残債が不足する場合 | 補填または債権者等との協議 | 補填または債権者等との協議 |
高く売れる可能性を重視するなら 仲介が候補になります。
一方、売却の時期や 条件調整を重視する場合には 直接買取を比較できます。
ただし、直接買取だからといって 住宅ローンや抵当権の問題が 自動的に解決するわけではありません。
住宅ローンが残る家を売るまでの流れは?
住宅ローン残高を確認する
金融機関の返済予定表や 残高証明書等を確認し、 決済日に必要な完済額を把握します。
不動産の売却査定を受ける
所在地、建物状態、権利関係などを確認し、 現実的な売却価格を把握します。
売却経費と残債を比較する
ローン完済必要額、 仲介手数料、登記費用などを整理し、 資金の不足がないか確認します。
金融機関等と必要な協議を行う
通常の売却に伴う完済手続や、 必要に応じた返済条件・任意売却について確認します。
売却方法と価格を決定する
仲介・直接買取、 任意売却の可能性などを比較し、 契約条件を整理します。
売買契約・決済・抵当権抹消を進める
必要な返済と登記書類を整え、 売買条件に従って決済・引渡しを行います。
住宅ローンが残る家の売却前に必要な資料は?
- 住宅ローンを借りている金融機関名
- 現在の住宅ローン残高
- 毎月の返済額
- 返済の滞納の有無
- 抵当権・差押え等の登記状況
- 不動産の所在地・面積・築年数
- 所有者・共有者の状況
- 連帯債務者・保証人の有無
- 売却を希望する時期
- 住み替え先の予定
- 自己資金で補填できる額
- 現在の媒介契約の有無
資料がすべて揃っていなくても、 現在分かっている状況から 売却相談を始めることができます。
住宅ローンが残る古い長屋・空き家でも売却できますか?
古い長屋・連棟住宅では、 接道条件や切り離しの問題が 査定に影響する場合があります。
また、老朽化した空き家では、 雨漏りや建物の傷み、 残置物等が 売却価格に影響します。
こうした不動産で ローン残高が大きい場合は、 売却見込み価格との比較が さらに重要になります。
まずは現在の状態で査定を行い、 必要に応じて金融機関等と 売却方法を検討しましょう。
大阪・関西の住宅ローン残債がある家も相談できますか?
大阪市内・大阪府下を中心に、 奈良県、兵庫県、京都府などの 不動産について、 物件所在地や条件を確認し、 個別に対応を検討します。
住宅ローン返済中の戸建て、 古いマンション、長屋、 空き家などもご相談ください。
ただし、物件の買取可否や 任意売却への対応、 金融機関等の同意取得について 無条件に保証するものではありません。
返済が困難な場合は、 不動産売却の相談と並行して 金融機関等への連絡も重要です。
住宅ローンが残る家の売却についてよくある質問
Q. 住宅ローンが残っていても家を売却できますか?
はい。通常の売却では、 決済時に必要な返済を行い 抵当権抹消の手続を整えることが重要です。
Q. 住宅ローンを完済してからでないと売り出せませんか?
売出しの前に必ず完済する必要はありません。 売却代金を使って決済時に完済する方法もあります。
Q. ローン残高より売却価格が低いと売れませんか?
自己資金等で不足を補う方法や、 条件によっては債権者等と協議する方法があります。
Q. オーバーローンとは何ですか?
住宅ローン残高が不動産の 売却見込み価格を上回る状態です。
Q. 抵当権を残したまま売れますか?
抵当権がある不動産の譲渡自体が 一律に禁止されているわけではありませんが、 通常の売買では抵当権抹消が重要な条件です。
Q. 任意売却は誰でも利用できますか?
誰でも必ず利用できる制度ではありません。 債権者等との協議や同意が必要です。
Q. 任意売却すれば借金はなくなりますか?
売却代金で返済できなかった債務は 原則として残ります。 残債の返済方法は別途協議が必要です。
Q. 任意売却は競売より高く売れますか?
一般に高値売却が期待される場合がありますが、 必ず高く売れるとは限りません。
Q. 住宅ローンを滞納していなくても相談できますか?
はい。返済が厳しくなる前から 金融機関等へ相談することが重要です。
Q. 競売開始決定の通知が届いても売却できますか?
状況によって任意売却の協議が 可能な場合がありますが、 競売手続の進行による制約があります。
Q. 任意売却の相談をすれば競売は止まりますか?
自動的には止まりません。 債権者等への確認と法的手続の把握が必要です。
Q. 離婚で住宅ローンが残る家を売れますか?
売却を検討できます。 ただし、所有名義、借入名義、 共有や連帯債務などの確認が必要です。
Q. 売却しても同じ家に住めますか?
リースバックなどを検討できる場合があります。 ただし売却価格、ローン残高、 賃貸借条件等によって異なります。
Q. 買取なら必ずローンを完済できますか?
いいえ。買取価格が完済必要額を 下回る場合は、不足額の補填や 債権者等との調整が必要です。
Q. 他社で売れなかった家でも相談できますか?
はい。物件条件や住宅ローンの状況を確認して、 売却・直接買取の可能性を検討します。
まとめ|住宅ローンが残る家も売却方法を比較しましょう
住宅ローンが残っていても、 家を売却できる場合があります。
売却代金と自己資金で 必要な返済ができるなら、 通常の売却を検討できます。
一方、売却代金だけで完済できず、 自己資金による補填も困難な場合は、 金融機関等との協議が必要になることがあります。
返済が難しい場合は、 任意売却の可能性を検討することもありますが、 売却後の残債や 競売手続との関係について 確認が必要です。
重要なのは、家が売れないからといって 返済問題を放置しないことです。
TBS不動産販売では、 大阪・関西の住宅ローンが残る家について、 売却や直接買取のご相談を承っています。
残債と売却価格を比較し、 状況に応じた方法を検討しましょう。
住宅ローンが残る家の売却を諦める前に!
残債がある、売れない、 住み替えたい、返済が難しい。
現在の住宅ローンと物件状況を確認し、 売却方法をご相談ください。
TBS不動産販売へ無料売却相談 → 0120-694-776※本記事は2026年10月時点の一般的な不動産売却・ 住宅ローンに関する情報です。 売却の可否、抵当権抹消、 任意売却への同意、残債の返済条件、 税金、競売手続などは 個別の事情と契約内容によって異なります。 返済が難しい場合は、 金融機関等へ早期にご相談ください。 法的な債務整理については 必要に応じて弁護士等にご確認ください。





家のこと、
まず相談して
みませんか?
「売るか迷っている」 「いくらくらいになる?」 「古い家でも相談できる?」 「相続した家をどうすればいい?」 答えが決まっていなくても大丈夫です。 TBS不動産販売が現在の状況を伺い、 仲介・直接買取など考えられる方法を整理します。
決まっていなくても 大丈夫です!